Altersvorsorgedepot 2027 · Von Birk Möbius für die Marini Entertainment GmbH
Das Altersvorsorgedepot 2027 verbindet privates Sparen mit Geld vom Staat. Doch was wird gefördert, wann kommt die Zulage und was kann aus kleinen Beträgen werden? Lea und Finn gehen diesen Fragen nach. Dabei schauen sie auch auf Handy, Internet, TV und Strom.
Lea ist zum Start im Januar 2027 24 Jahre alt, Finn ist 26. Beide sind frei erfundene Figuren. Ihr Gespräch macht die Regeln und unsere Rechnung anschaulich. Die Zahlen beruhen auf eigener Recherche zum Stand vom 21. Oktober 2026.
Keine Finanzberatung: Dieser Beitrag dient der allgemeinen Information und stellt keine Finanz- oder Anlageberatung dar. Die Beispiele sind keine Empfehlung für den Einzelfall. Acht Prozent Rendite im Jahr sind hier eine Annahme, keine Zusage; Verluste sind möglich.
Altersvorsorgedepot 2027 erklärt
Lea: „Ist das Altersvorsorgepaket einfach ein neues Sparkonto?“
Finn: „Es geht um die Reform der privaten Vorsorge. Dazu gehören ein Depot ohne Garantie, ein einfaches Standarddepot und Angebote mit Garantien. Beim Depot wird Geld daher zum Beispiel in Fonds oder ETFs angelegt. Dabei kann der Wert steigen, aber auch fallen.“
Die Reform ist beschlossen. Nach Bundestag und Bundesrat trat das Gesetz Ende Mai 2026 in Kraft. Die neuen Produkte und die neue Förderung starten ab dem 1. Januar 2027. Allerdings wird ein normaler ETF-Sparplan dadurch nicht automatisch gefördert. Deshalb brauchst du einen dafür zertifizierten Vertrag und musst zum berechtigten Personenkreis gehören.
Neben vielen Beschäftigten können künftig auch Selbstständige und weitere Gruppen profitieren. Prüfe deshalb deinen eigenen Status beim Anbieter. Das Altersvorsorgedepot 2027 ist zudem an die Vorsorge gebunden. Deshalb eignet es sich nicht als frei verfügbares Konto für den nächsten Urlaub.
Wann zahlt der Staat?
Lea: „Bekomme ich gleich im Januar 540 Euro überwiesen?“
Finn: „Die 540 Euro sind die höchste jährliche Grundzulage. Wie viel du erhältst, hängt von deinem eigenen Beitrag ab. Zudem fließt das Geld in den Vertrag, nicht als frei verfügbare Prämie auf dein Girokonto.“
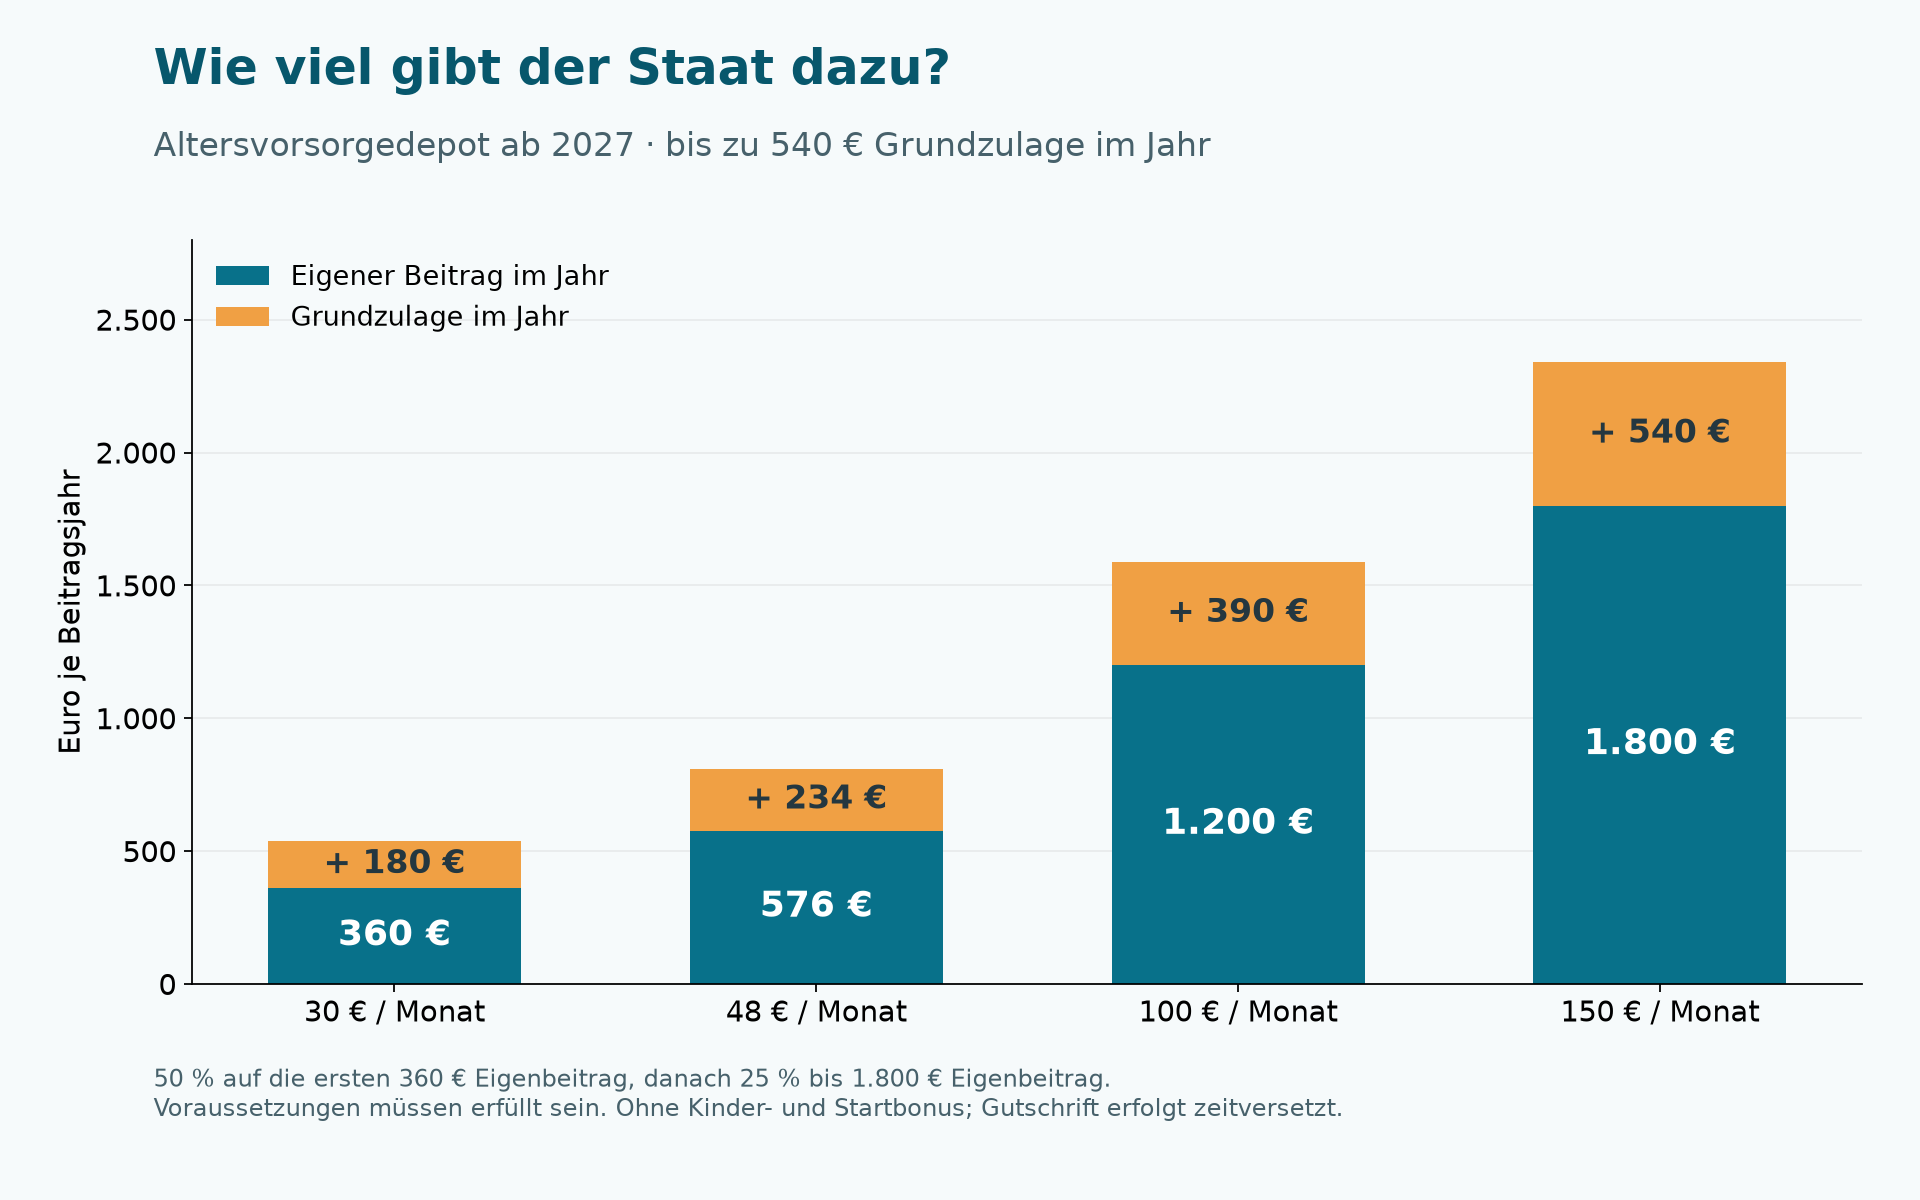
Für die ersten 360 Euro Beitrag aus eigenem Geld im Jahr gibt es je Euro 50 Cent Zulage. Auf die nächsten 1.440 Euro kommen je Euro 25 Cent dazu. Bei 1.800 Euro Beitrag aus eigenem Geld sind damit 540 Euro erreicht. Allerdings erhöht ein höherer Beitrag diese Zulage nicht. Zudem sind für die neue Zulage grundsätzlich mindestens 120 Euro Beitrag aus eigenem Geld im Jahr nötig.
| Eigener Beitrag pro Monat | Eigener Beitrag im Jahr | Zulage im Jahr |
|---|---|---|
| 30 € | 360 € | 180 € |
| 48 € | 576 € | 234 € |
| 100 € | 1.200 € | 390 € |
| 150 € | 1.800 € | 540 € |
Die Förderung gilt dabei erstmals für Beiträge des Jahres 2027. Die Zulage wird anschließend über den Anbieter beantragt und abgewickelt; ein Auftrag dafür kann den jährlichen Antrag erleichtern. Eine Gutschrift schon am 1. Januar 2027 ist damit allerdings nicht gemeint. Den genauen Termin klärst du deshalb mit deinem Anbieter. In unserer Rechnung setzen wir deshalb jede Zulage erst am Ende des Folgejahres an: die erste also Ende 2028.
Zusätzlich gibt es bei erfüllten Voraussetzungen bis zu 300 Euro Kinderzulage pro Kind und Jahr. Wer den Vertrag vor dem 25. Geburtstag abschließt, kann einmalig 200 Euro Startbonus erhalten. Diese Extras zeigen wir getrennt. Die oft genannten zehn Euro monatlich gehören dagegen zur eigenen Frühstartrente für Kinder; sie sind kein allgemeiner Zuschuss für Lea und Finn.
Spielraum bei den Fixkosten
Lea: „150 Euro im Monat passen gerade nicht in meinen Plan. Vielleicht finde ich aber Geld in meinen laufenden Kosten.“
Finn: „Dann müssen wir zuerst schauen, was wir wirklich brauchen. Weniger Kosten helfen nur, wenn Leistung und Vertrag noch zu uns passen.“
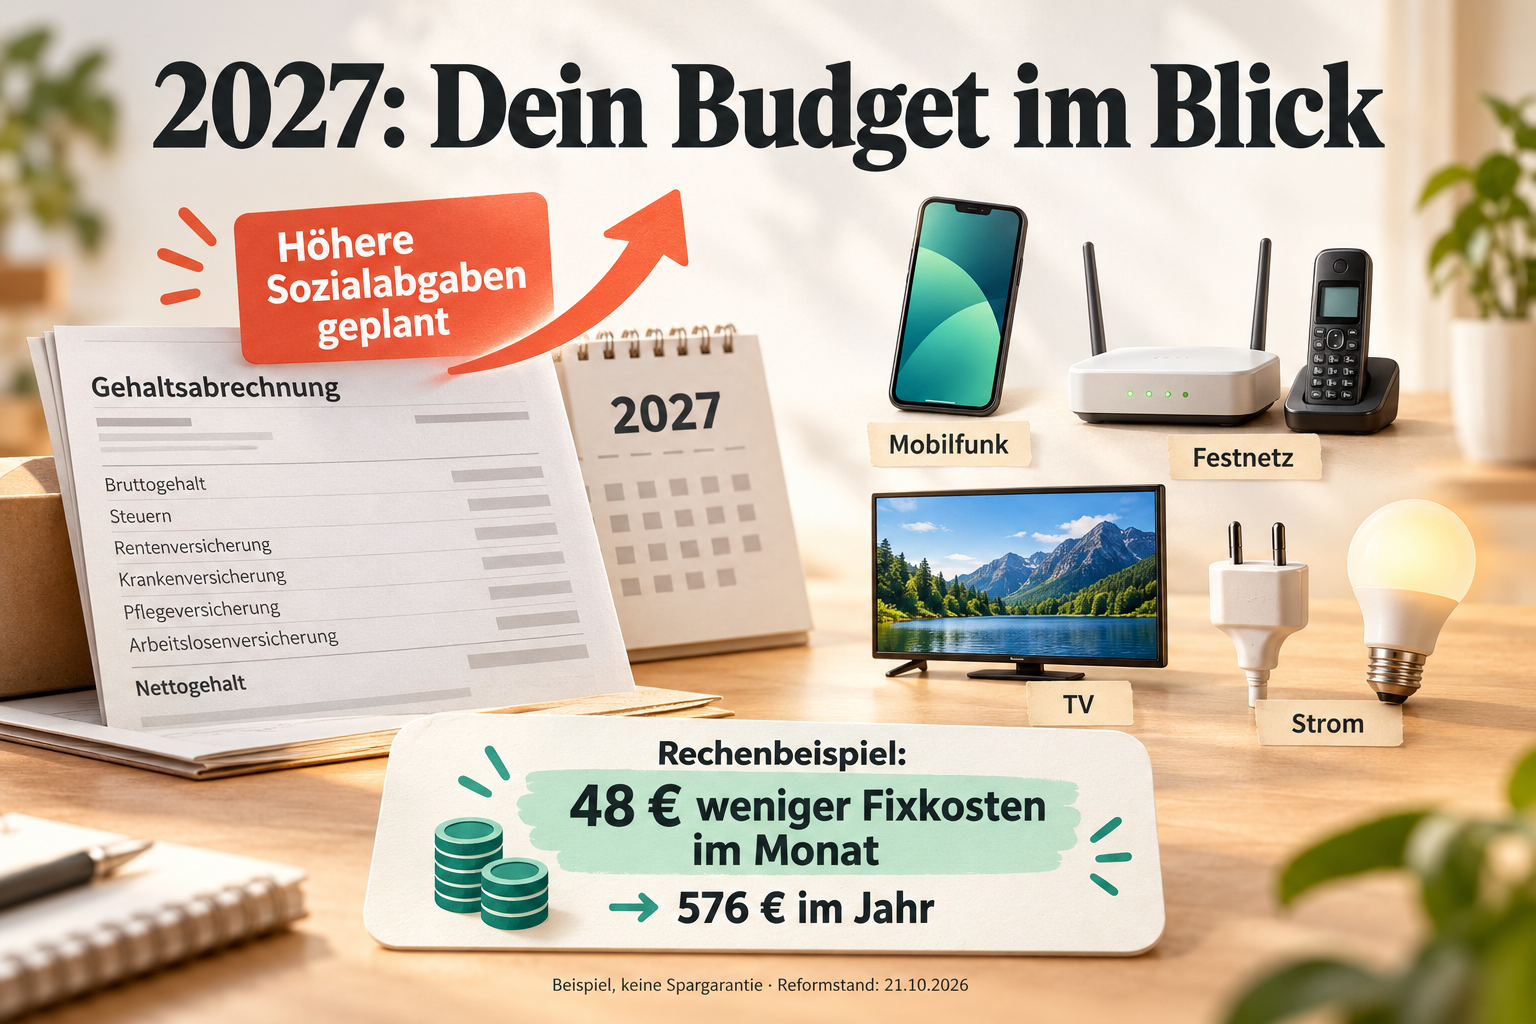
Für das Altersvorsorgedepot 2027 rechnen wir deshalb mit einem Beispielhaushalt. Die folgenden Preise sind frei gewählte Annahmen, keine aktuellen Angebote und kein Sparversprechen. Wir zählen Festnetz und Internet über DSL als ein Paket. So erscheint derselbe Anschluss nicht zweimal in der Ersparnis.
| Bereich | Bisher pro Monat | Nach Prüfung | Frei pro Monat |
|---|---|---|---|
| Handy / Mobilfunk | 29,99 € | 19,99 € | 10 € |
| Internet / DSL samt Festnetz | 44,99 € | 34,99 € | 10 € |
| TV / Streaming | 17,99 € | 9,99 € | 8 € |
| Strom im Jahresmittel | 123,33 € | 103,33 € | 20 € |
| Zusammen | 216,30 € | 168,30 € | 48 € |
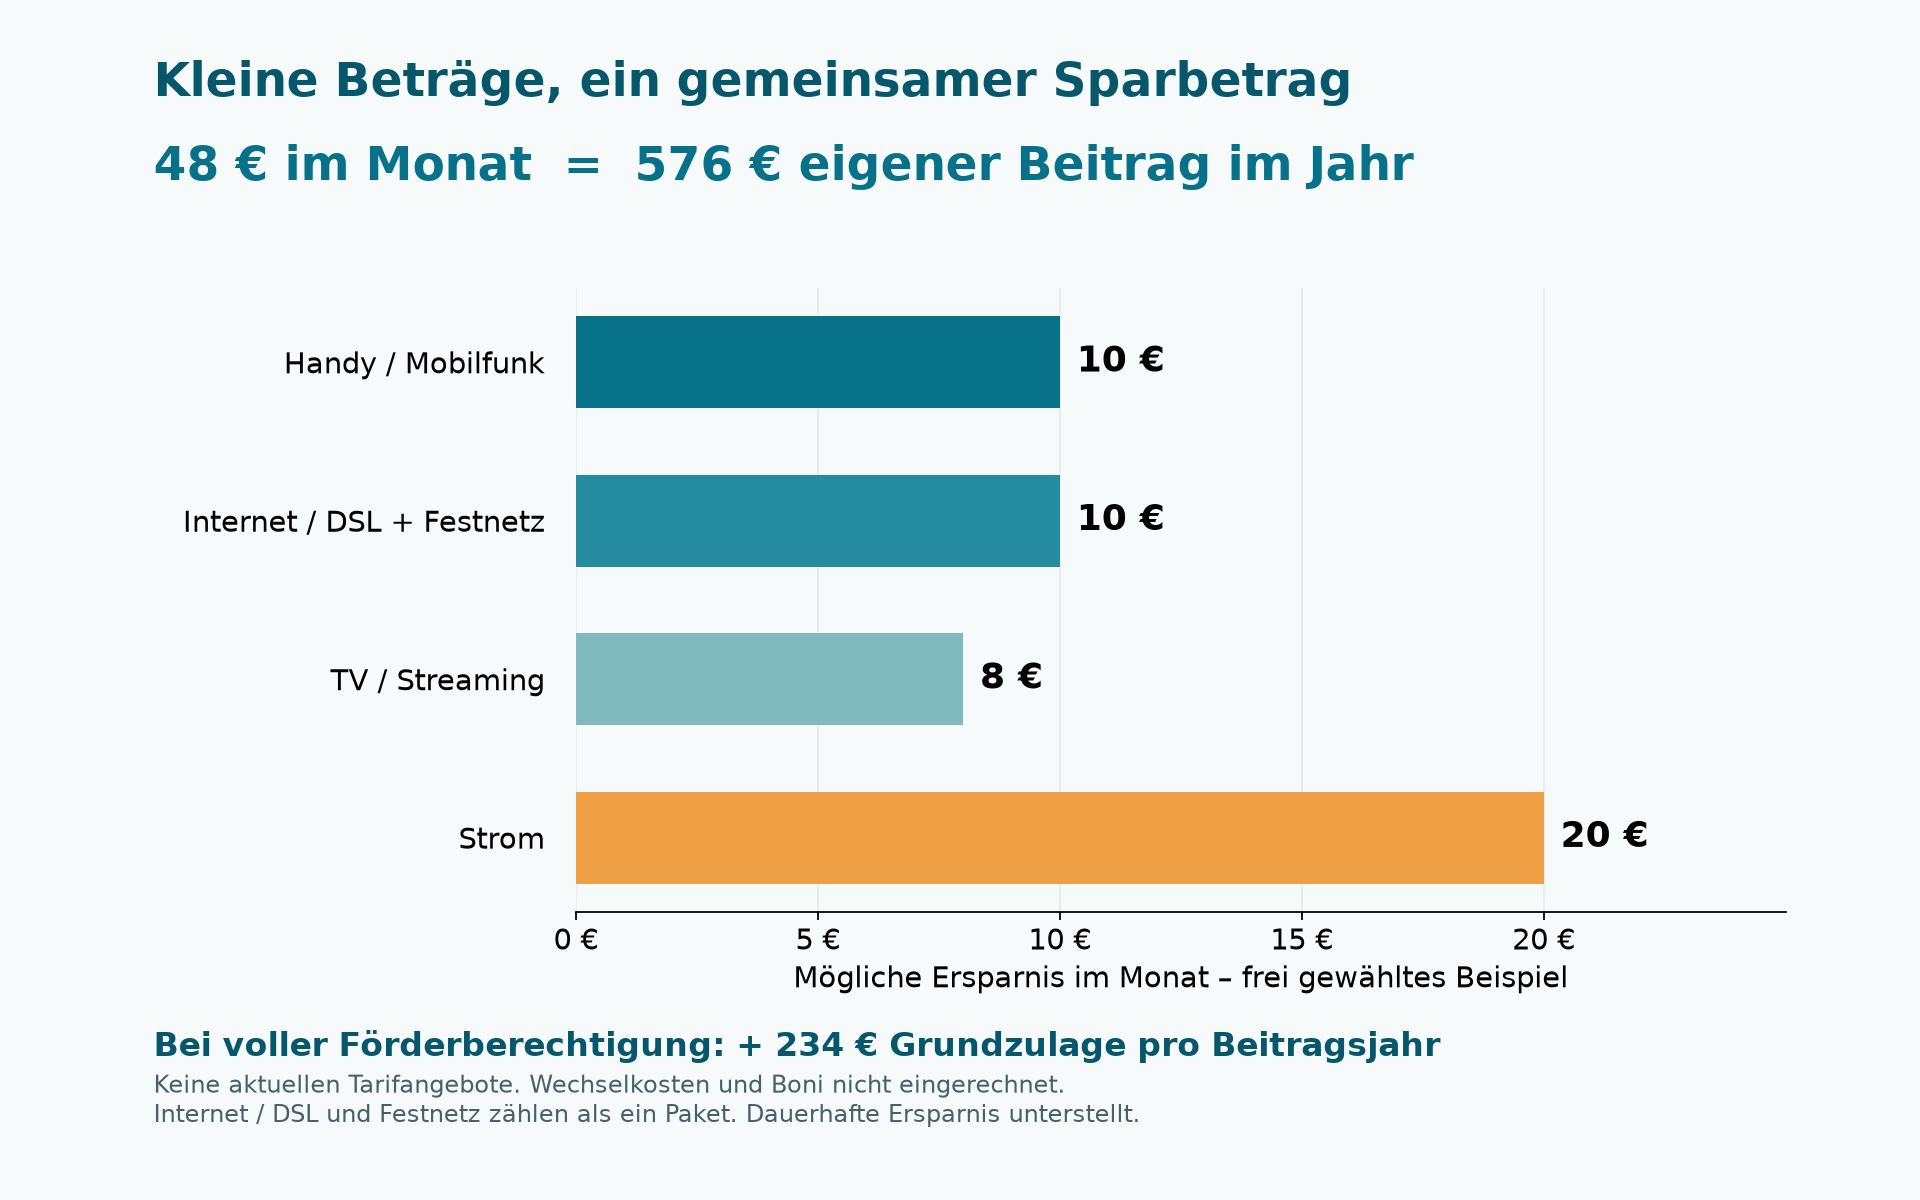
Beim Strom liegen 3.500 Kilowattstunden im Jahr zugrunde. Bisher: 38 Cent je Kilowattstunde und 150 Euro Grundpreis jährlich. Danach: 32 Cent und 120 Euro Grundpreis. Das ergibt 240 Euro im Jahr weniger, also 20 Euro im Monatsmittel. Boni lassen wir weg. Der Verbrauch bleibt gleich.
Prüfe außerdem Routermiete, Anschlusskosten, Fristen und den Preis nach einer Aktion. Beim TV zählen außerdem die genutzten Sender und Abos. Beim Handy gehören zudem Netz und Datenvolumen dazu. Deshalb steht nur eine Ersparnis, die nach allen Kosten bleibt, tatsächlich zum Sparen bereit. Die Rechnung unterstellt zudem diese 48 Euro dauerhaft; das ist über 30 Jahre keineswegs sicher.
Altersvorsorgedepot 2027: 30 Jahre
Lea: „Was könnte aus den 48 Euro werden, wenn ich sie wirklich jeden Monat zurücklege?“
Finn: „Wir rechnen mit den gewünschten acht Prozent Rendite im Jahr. Das ist allerdings eine Annahme. Bei ETFs handelt es sich um Rendite mit Schwankungen, nicht um einen festen Sparzins.“
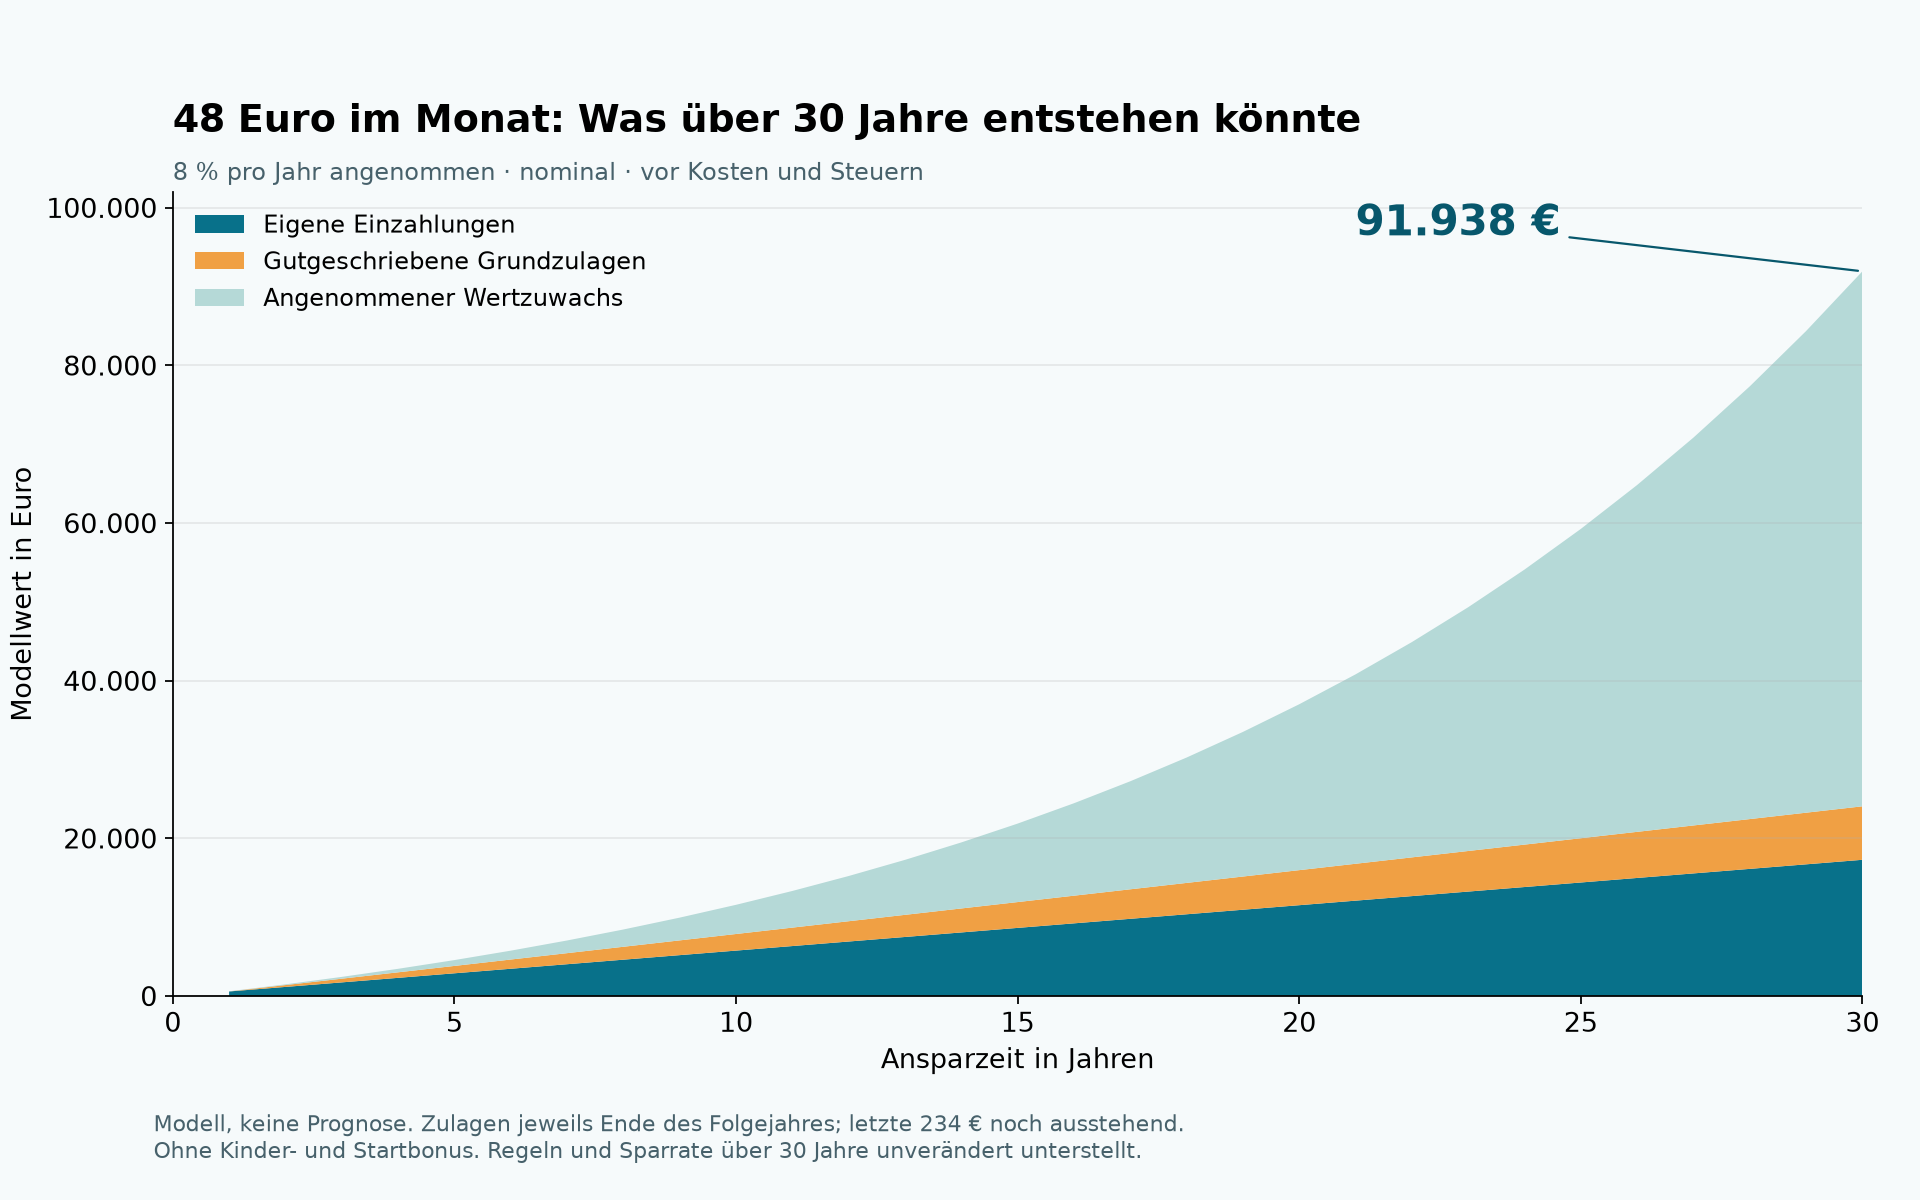
Unser Basismodell beginnt im Januar 2027 und endet im Dezember 2056. Eine Person mit Anspruch auf Förderung zahlt 360-mal je 48 Euro am Monatsende ein. Die 234 Euro Zulage kommen im Modell zudem jeweils Ende des Folgejahres dazu. Dabei unterstellen wir gleiche Regeln und volle Berechtigung für alle 30 Sparjahre. Kinderzulagen, Startbonus und ein möglicher zusätzlicher Steuervorteil sind zunächst nicht enthalten.
| Nach 30 Jahren bei angenommenen 8 % | Betrag |
|---|---|
| Eigene Beiträge | 17.280 € |
| Zulagen, die schon im Depot sind: 29 × 234 € | 6.786 € |
| Angenommener Wertzuwachs | 67.872 € |
| Modellwert im Depot | 91.938 € |
| Letzte Jahreszulage – noch nicht im Depotwert | 234 € |
Zudem sind alle Werte nominal und vor Kosten sowie Steuern. Die letzte Zulage für 2056 folgt dagegen nach unserer Annahme erst Ende 2057. Deshalb steckt sie noch nicht im Depotwert. Insgesamt entstehen dabei für 30 Sparjahre 7.020 Euro Anspruch auf Zulage. Wir rechnen eine Ersparnis im Haushalt einem Depot zu; wir verdoppeln sie nicht für zwei Personen.
Altersvorsorgedepot 2027: Zulagen
Zum Vergleich: Die eigenen 48 Euro im Monat ergäben bei derselben Rendite ohne Zulagen rund 67.610 Euro vor Kosten und Steuern. Die Zulagen und ihr Wertzuwachs erhöhen den Modellwert somit um rund 24.328 Euro. Das ist ein reiner Vergleich der Zahlen; ein freies Depot kann bei Bindung, Kosten und Steuern anders behandelt werden.
Außerdem könnte Lea bei erfüllten Voraussetzungen den einmaligen Startbonus von 200 Euro erhalten. Setzen wir ihn ebenfalls Ende 2028 an, wächst sein Modellwert bis Ende 2056 auf rund 1.725 Euro. Für Lea läge der Gesamtwert dann bei rund 93.664 Euro. Finn ist dagegen beim Abschluss bereits 26 und erhält diesen Bonus in unserem Beispiel nicht.
So wirkt der Zinseszinseffekt
Lea: „Der größte Teil entsteht also erst über die Jahre?“
Finn: „Ja. Angelegte Zulagen können selbst Erträge bringen. Werden diese wieder angelegt, können auch sie weiter wachsen. Genau das meinen wir hier mit Zinseszinseffekt. Es gibt aber keine Zusage, dass acht Prozent erreicht werden.“
Bei 576 Euro Beitrag aus eigenem Geld beträgt die jährliche Zulage von 234 Euro rechnerisch rund 40,6 Prozent des eigenen Beitrags. Das ist die Förderquote beim Einzahlen, keine jährliche Rendite auf das gesamte Guthaben. Für die höchste Zulage müsstest du 150 Euro monatlich selbst zahlen. Gegenüber den 48 Euro aus dem Beispiel fehlen dafür noch 102 Euro im Monat.
| Angenommene Rendite pro Jahr | Depotwert nach 30 Jahren |
|---|---|
| 4 % | 45.287 € |
| 6 % | 64.008 € |
| 8 % | 91.938 € |
In allen drei Varianten bleiben Sparrate und Zulagen gleich. Auch hier fehlen allerdings Kosten, Steuern und Extras. Schon kleine Unterschiede bei der Rendite wirken über lange Zeit stark. Zum Beispiel ergibt eine Modellrendite von sieben statt acht Prozent einen geringeren Endwert. Die Kosten hängen dabei vom Vertrag und der Wahl der Anlagen ab.
Bei angenommenen zwei Prozent Inflation entsprächen die 91.938 Euro in 30 Jahren einer Kaufkraft von rund 50.757 Euro zu Beginn. Auch das ist allerdings nur ein Modell vor Steuern. Lea wäre dabei nach der Rechnung erst 54 Jahre alt. Der Depotstand nach 30 Jahren bedeutet deshalb keine freie Auszahlung zu diesem Zeitpunkt.
Was du vor dem Start prüfen solltest
Das Altersvorsorgedepot 2027 dient daher dem Alter. Eine Auszahlung ist grundsätzlich frühestens ab 65 vorgesehen. Wer dagegen vorher schädlich entnimmt oder kündigt, muss in der Regel Förderung zurückzahlen. Für bestimmte Zwecke gelten eigene Regeln. Auch die Steuer im Alter gehört zur Entscheidung; Geld im Depot ist nicht mit frei verfügbarem Nettogeld gleichzusetzen.
Vergleiche außerdem die gesamten Kosten und die Regeln für einen Wechsel. Beim Standarddepot gilt eine Grenze für Effektivkosten von einem Prozent. Das ist kein Versprechen, dass jedes Depot so viel kostet oder dass jede Anlage passend ist. Kurse können auch kurz vor dem geplanten Ruhestand stark fallen. Ein Puffer für laufende Ausgaben sollte daher getrennt verfügbar bleiben.
Lea: „Dann fangen wir mit unseren Rechnungen an und prüfen den Vorsorgevertrag in Ruhe.“
Finn: „Und wir verwechseln eine mögliche Ersparnis nicht mit einer garantierten Rendite.“
Bei Marini kannst du Handy, Internet und Festnetz sowie deine Stromkosten besprechen. Auch beim TV zählt der passende Umfang. Bring dazu Rechnungen, Laufzeiten und deinen Bedarf mit. Frage eine Prüfung deiner laufenden Kosten an. Die Wahl einer Geldanlage und die Prüfung deiner Förderung gehören in ein eigenes Gespräch beim zuständigen Anbieter oder einer dafür qualifizierten Beratung.
Scalable Capital war der Anlass für diesen Beitrag. Die dort beworbene Gewinnaktion ist von der gesetzlichen Zulage zu unterscheiden. Wir rechnen weder einen Gewinn noch einen Aktionsbonus ein und empfehlen hier keinen bestimmten Depotanbieter. Weitere Hintergründe zum Haushaltsvergleich findest du im Beitrag Mehr Abgaben 2027 und laufende Kosten.