KI IM ALLTAG · KOSTEN IM BLICK
KI für Finanzen kann Dir helfen, Ausgaben zu ordnen und Einsparungen sichtbar zu machen. Wir zeigen an einem fiktiven Haushalt, wie günstigere Mobilfunk- und Festnetztarife sowie geringere Haushalts- und Energiekosten Spielraum schaffen. Du erfährst auch, was ChatGPT, Streetbeat und InvestEngine leisten – und wo ihre Grenzen liegen.
Dieser Beitrag dient der allgemeinen Information. Er ist keine Anlageberatung und keine persönliche Empfehlung zum Kauf, Verkauf oder Halten von Finanzprodukten. Die Beispiele zeigen, wie Einsparungen bei Mobilfunk, Festnetz, Haushalt und Energie finanziellen Spielraum schaffen können.
Geldanlagen können an Wert verlieren. Je nach Anlage sind Verluste bis hin zum Totalverlust des eingesetzten Kapitals möglich. Auch eine breite Streuung und eine lange Laufzeit garantieren keinen Gewinn.
Die Sparplan-Charts sind fiktive Modellrechnungen. Die angenommenen 8 Prozent Rendite pro Jahr sind keine Prognose oder Garantie. Die ETF-Kosten von 0,07 Prozent jährlich sind eine Rechenannahme und keine vollständige Kostenangabe für einen Vorsorgevertrag. Weitere Vertragskosten, Steuern und Inflation sind nicht berücksichtigt. Die Förderung hängt von den gesetzlichen und persönlichen Voraussetzungen ab.
KI für Finanzen beginnt bei Deinen Fixkosten
Wer Geld zurücklegen möchte, braucht zuerst einen verlässlichen Überblick. Schreibe deshalb Mobilfunk, Festnetz, Strom, Heizung und weitere Haushaltskosten auf. Ergänze jeweils Preis, Vertragsende und enthaltene Leistungen. Bei jährlichen Zahlungen teilst Du den Betrag durch zwölf. So vergleichst Du Monatswerte, ohne eine Versicherung oder Nachzahlung zu vergessen.
Prüfe anschließend, welche Leistungen Du tatsächlich nutzt. Ein günstigerer Tarif hilft nur, wenn Datenvolumen, Netz und Anschluss passen. Rechne außerdem Anschlusskosten, Hardware und das Ende eines Aktionspreises mit ein. Ein einmaliger Bonus ist keine dauerhafte monatliche Ersparnis. Erst der Vergleich über die gesamte Laufzeit zeigt den tatsächlichen Unterschied.
Bei Marini kannst Du Deine Möglichkeiten für Mobilfunk und Festnetz besprechen. Auch bei Energie lohnt sich ein genauer Blick auf Verbrauch und Vertragskosten. Die technische und tarifliche Beratung bleibt dabei von einer Entscheidung über Geldanlagen getrennt. Ein gesparter Euro schafft Spielraum; wie Du ihn verwendest, hängt von Deiner persönlichen Lage ab.
Ein Rechenbeispiel: 80 Euro monatlich freimachen
Unser fiktiver Haushalt spart nach geprüften Änderungen monatlich 15 Euro beim Mobilfunk und 10 Euro beim Festnetz. Weitere 25 Euro entfallen durch geringere Haushaltsausgaben. Bei Energie kommen rechnerisch 30 Euro hinzu. Zusammen sind das 80 Euro im Monat oder 960 Euro im Jahr. Diese Zahlen beschreiben kein konkretes Marini-Angebot und keine garantierte Ersparnis.
Die Rechnung zeigt ausschließlich eingesparte Ausgaben. Sie enthält weder Zinsen noch eine angenommene Wertentwicklung. Gerade bei Energie muss sich eine erwartete Entlastung erst im tatsächlichen Verbrauch und in der Abrechnung bestätigen. Plane deshalb mit einem vorsichtigen Betrag. Verschiebe nur Geld, das nach allen laufenden Verpflichtungen tatsächlich übrig bleibt.
Frage Dich dann: Steht eine größere Rechnung bevor? Fehlt eine verfügbare Reserve? Gibt es teure Schulden? Ein Teil des Spielraums kann für solche Aufgaben wichtiger sein als eine Geldanlage. Erst danach lässt sich überlegen, ob ein langfristiger Sparbetrag zum eigenen Ziel passt. Unser Beispiel gibt dafür keine feste Aufteilung vor.
ChatGPT: Budget ordnen und Zahlen nachrechnen
KI für Finanzen kann beim Sortieren helfen. Du brauchst dafür keinen bestimmten fremden „Budget-Analysator“. Eine klare Aufgabe im normalen Chat ist ein guter Anfang. Verwende zunächst erfundene oder zusammengefasste Zahlen. Lade keine unveränderten Kontoauszüge mit Namen, Kontonummern oder privaten Verwendungszwecken hoch.
Ein passender Arbeitsauftrag lautet: „Ordne diese fiktiven Monatsausgaben nach Mobilfunk, Festnetz, Haushalt und Energie. Berechne die Summe vor und nach den Änderungen. Trenne dauerhafte Einsparungen von einmaligen Boni. Markiere fehlende Angaben. Gib keine Kaufempfehlungen für Geldanlagen.“ Ergänze eine Tabelle mit den Spalten Bereich, bisher, künftig und einmalige Kosten.
ChatGPT kann Tabellen auswerten und Rechenschritte erläutern. Prüfe trotzdem jede Summe mit einem Taschenrechner oder einer Tabellenkalkulation. Achte besonders auf Vorzeichen, Jahresbeträge und doppelt erfasste Buchungen. Eine Rückzahlung ist beispielsweise nicht automatisch regelmäßiges Einkommen. Fordere bei unklaren Positionen eine Rückfrage statt einer Schätzung.
Nutze den Chat anschließend für Fragen: Welche Ausgaben schwanken? Welche Vertragsdaten fehlen? Welche Belastungen wurden noch nicht berücksichtigt? So entstehen bessere Entscheidungsgrundlagen. Der Assistent kennt Deine Lebenssituation jedoch nur so weit, wie Du sie beschreibst. Eine überzeugende Antwort ist deshalb noch keine passende persönliche Finanzentscheidung.
Streetbeat und InvestEngine richtig einordnen
Streetbeat verbindet seinen KI-Assistenten Warren mit Funktionen zur Analyse und Zusammenstellung von Portfolios. Die Nutzung vor einer Kontoeröffnung dient laut Anbieter der Information. Persönliche Empfehlungen setzen ein Beratungskonto und einen ausgefüllten Fragebogen voraus. Automatische Anpassungen benötigen eine entsprechende Freigabe. Das ist ein anderer Vorgang als eine unverbindliche Budgettabelle.
Für deutsche Leser ist die Verfügbarkeit entscheidend: Streetbeat sichert auf seiner Website keine allgemeine Nutzbarkeit außerhalb der USA zu. Eine herunterladbare App belegt daher noch keinen möglichen Depotzugang. Prüfe Wohnsitz, Vertragspartner und zugelassene Leistungen vor einer Anmeldung. Auch Kosten für Währungswechsel oder Auszahlungen können wichtig sein. Eine kostenlose App bedeutet kein kostenloses Depot.
InvestEngine ist dagegen eine britische ETF-Plattform. Ein persönliches Konto erfordert unter anderem britischen Steuerwohnsitz, britische Wohnadresse und ein britisches Girokonto. Für Menschen mit ausschließlichem Wohnsitz in Deutschland ist das daher keine unmittelbar nutzbare Standardlösung. Die Plattform verlangt bei selbst zusammengestellten Portfolios keine eigene Verwaltungsgebühr. Für verwaltete Portfolios nennt sie 0,25 Prozent jährlich. ETF-Kosten und Handelsspannen kommen hinzu.
Automatisches Investieren ist außerdem nicht automatisch KI-Beratung. Ein Sparplan kann nach festen Regeln arbeiten. Ein Chatbot erzeugt dagegen Antworten auf Eingaben. Vergleiche deshalb die tatsächliche Leistung und deren Grenzen. Für diesen Beitrag haben wir die veröffentlichten Anbieterangaben geprüft. Wir behaupten keine eigenen Depottests und empfehlen keine dieser Plattformen zum Kauf.
Aus Ersparnissen einen Sparplan machen
Bleiben in unserem Beispiel nach allen Rechnungen tatsächlich 80 Euro monatlich übrig, könnte der Haushalt zunächst 20 Euro für absehbare Ausgaben zurücklegen. Die restlichen 60 Euro fließen im Beispiel monatlich in einen langfristigen Sparplan. Das ergibt 720 Euro eigene Einzahlungen pro Jahr. Diese Aufteilung ist frei erfunden. Sie ist keine Empfehlung für Deine persönliche Sparrate.
Ein zweites Beispiel: Du sparst dauerhaft 10 Euro beim Mobilfunk, 10 Euro beim Festnetz und 20 Euro bei anderen Haushaltskosten. Sind Reserve und laufende Verpflichtungen bereits gedeckt, stehen rechnerisch 40 Euro für einen monatlichen Sparplan bereit. Bei 150 Euro geprüftem Überschuss wären es jährlich 1.800 Euro eigene Einzahlungen. In allen Fällen bleiben Renditen, Verluste und Kosten zunächst außerhalb der Rechnung.
Wähle für die Abbuchung einen Termin nach dem regelmäßigen Geldeingang. Prüfe vorher, ob die Rate auch in teureren Monaten tragbar bleibt. Bei einem normalen Sparplan können Kaufkosten, Fondskosten und Kursschwankungen anfallen. Ein breit gestreuter Aktienfonds kann ebenfalls deutlich verlieren. Geld für eine baldige Reparatur gehört deshalb nicht automatisch in denselben langfristigen Plan.
Private Altersvorsorge ab 2027: Förderung gezielt prüfen
Mit der Reform der privaten Altersvorsorge kommen ab 1. Januar 2027 neue geförderte Produkte hinzu. Dazu zählt ein Altersvorsorgedepot ohne Beitragsgarantie. Die Reform ist bereits beschlossen und verkündet. Gemeint ist eine Ergänzung zur gesetzlichen Rente. Ein gewöhnlicher ETF-Sparplan in einem freien Depot erhält diese Förderung nicht automatisch.
Für die Grundzulage gilt eine Staffel: Auf die ersten 360 Euro eigenen Jahresbeitrag entfallen 50 Prozent Zulage. Auf weitere Beiträge bis insgesamt 1.800 Euro kommen 25 Prozent hinzu. Die maximale Grundzulage beträgt damit 540 Euro jährlich. Voraussetzung sind die persönliche Förderberechtigung und ein geeigneter zertifizierter Vertrag. Zusätzliche Förderungen und Steuereffekte prüfen wir hier nicht mit ein.
Drei fiktive Sparraten im Vergleich
40 Euro monatlich: 480 Euro eigener Jahresbeitrag plus rechnerisch 210 Euro Grundzulage ergeben 690 Euro vor Kosten und Wertentwicklung.
60 Euro monatlich: 720 Euro eigener Jahresbeitrag plus rechnerisch 270 Euro Grundzulage ergeben 990 Euro vor Kosten und Wertentwicklung.
80 Euro monatlich: 960 Euro eigener Jahresbeitrag plus rechnerisch 330 Euro Grundzulage ergeben 1.290 Euro vor Kosten und Wertentwicklung.
Wie sich die drei Sparraten über 30 Jahre entwickeln könnten
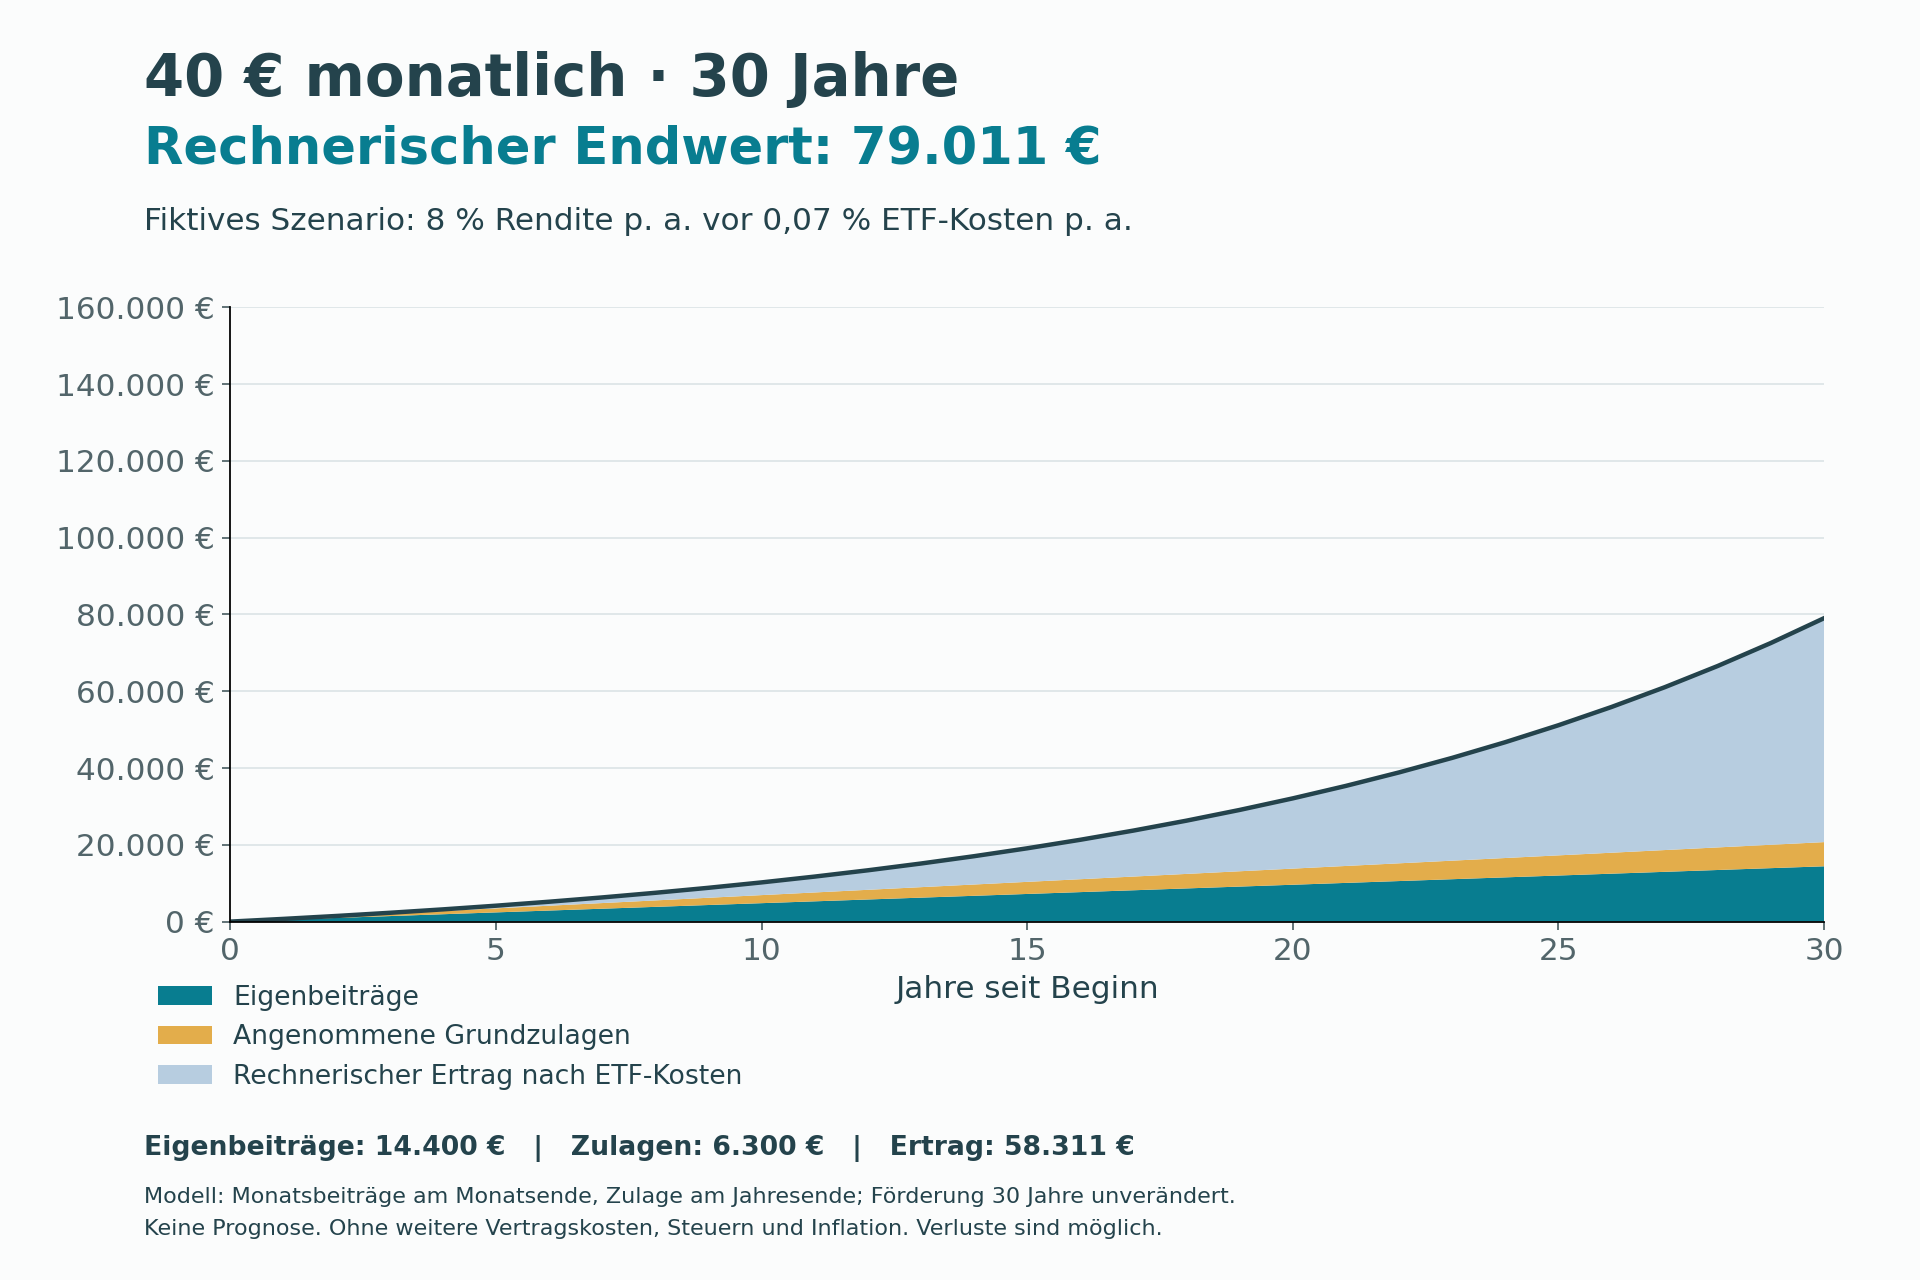
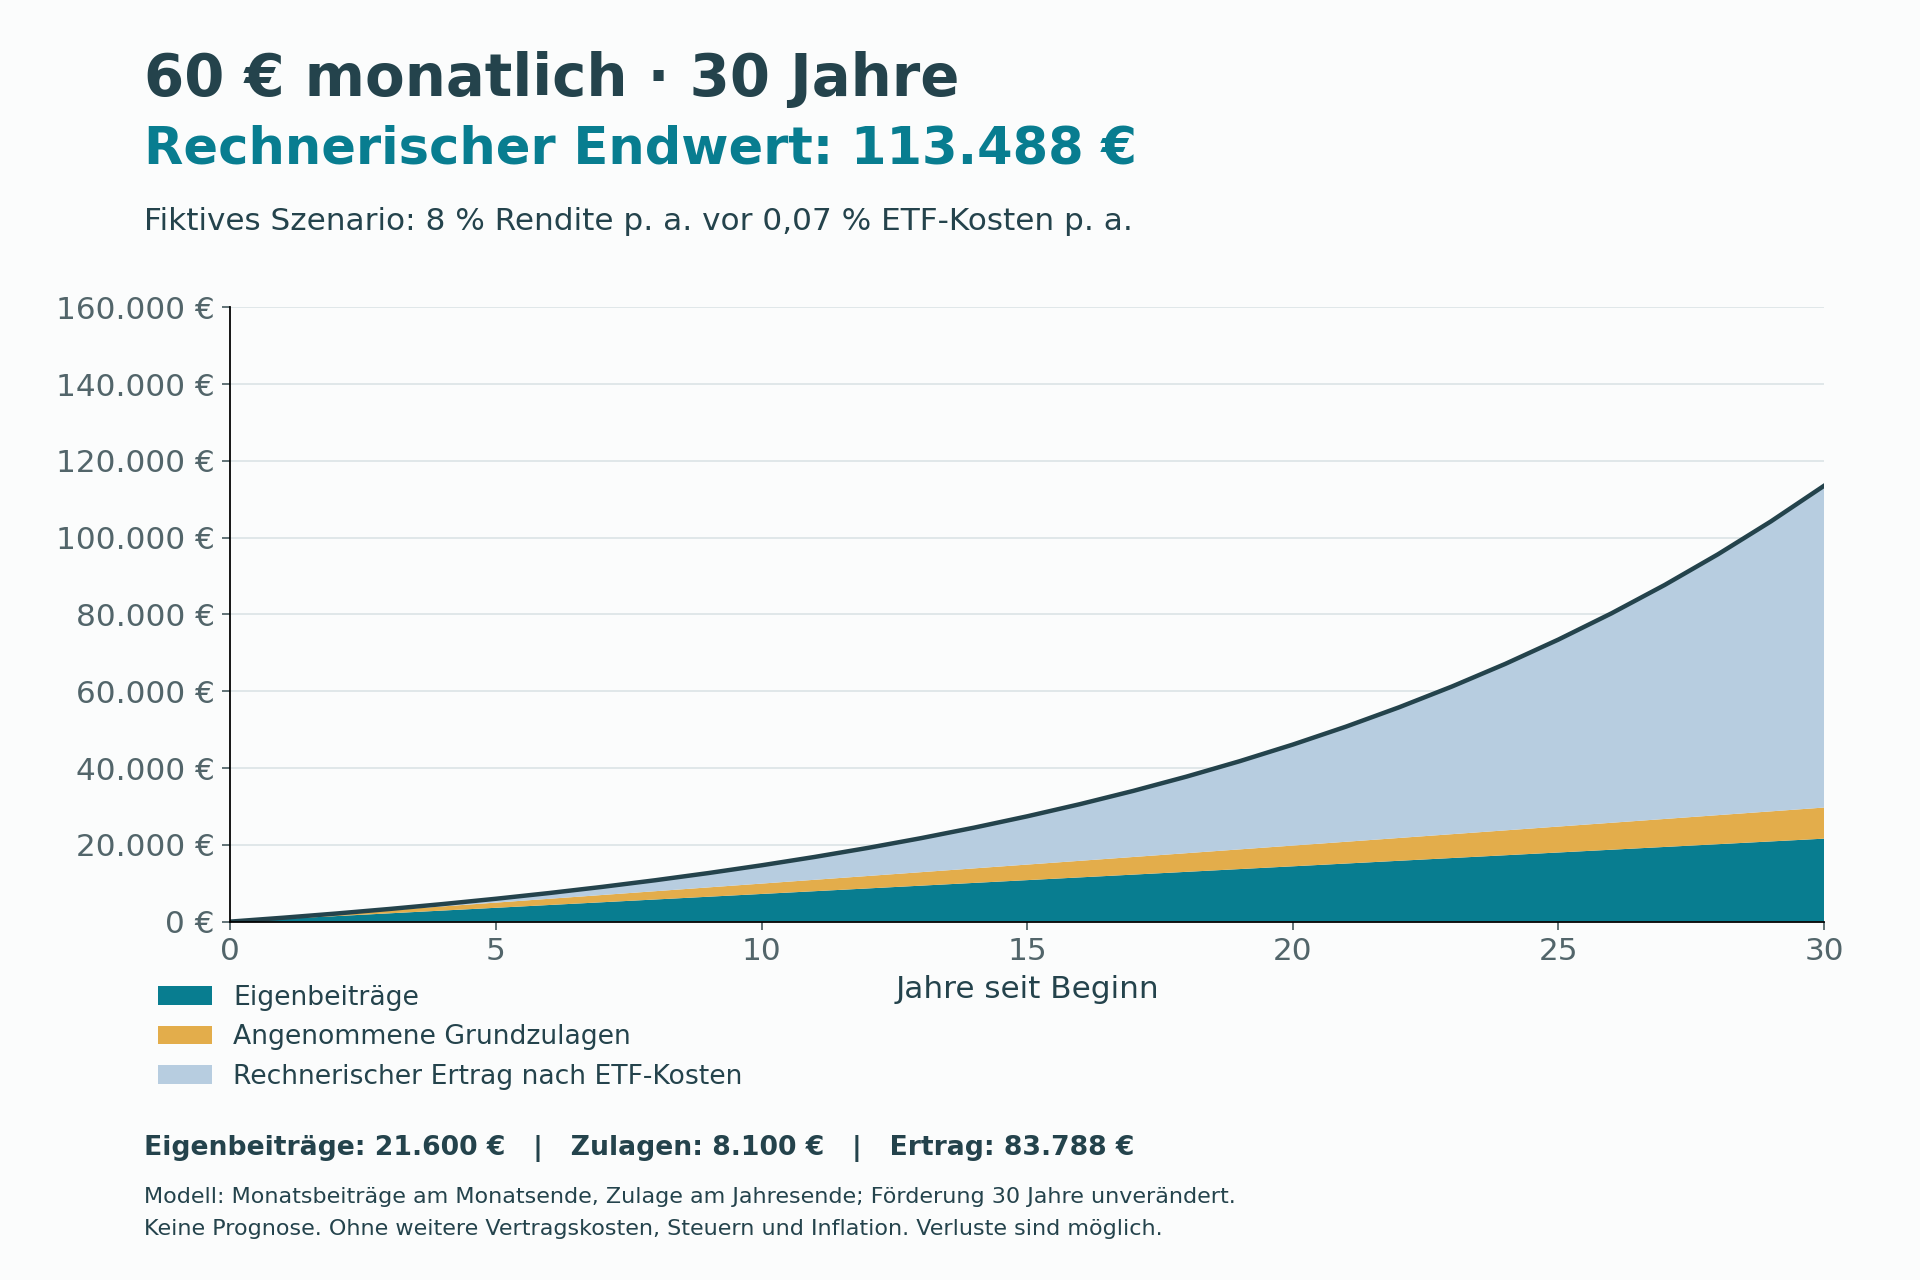
Die folgenden Charts rechnen mit gleichbleibenden Monatsbeiträgen und einer fiktiven Rendite von 8 Prozent pro Jahr vor Kosten. Davon berücksichtigen wir 0,07 Prozent jährliche ETF-Kosten. Es handelt sich um ein vereinfachtes Szenario für einen ETF im geförderten Vorsorgevertrag. Ein konkretes Produkt wählen oder empfehlen wir hier nicht.
Wir verteilen die angenommene jährliche Wertentwicklung gleichmäßig auf die Monate. Die Eigenbeiträge fließen jeweils am Monatsende ein. Die Grundzulage rechnen wir vereinfacht am Jahresende hinzu. Sie wird in der Praxis nicht zwingend zu diesem Zeitpunkt gutgeschrieben. Alle Erträge bleiben im Modell angelegt. Die glatten Kurven zeigen deshalb keinen realistischen Börsenverlauf mit Schwankungen.
40 Euro monatlich: rechnerisch 79.011 Euro
60 Euro monatlich: rechnerisch 113.488 Euro
80 Euro monatlich: rechnerisch 147.966 Euro
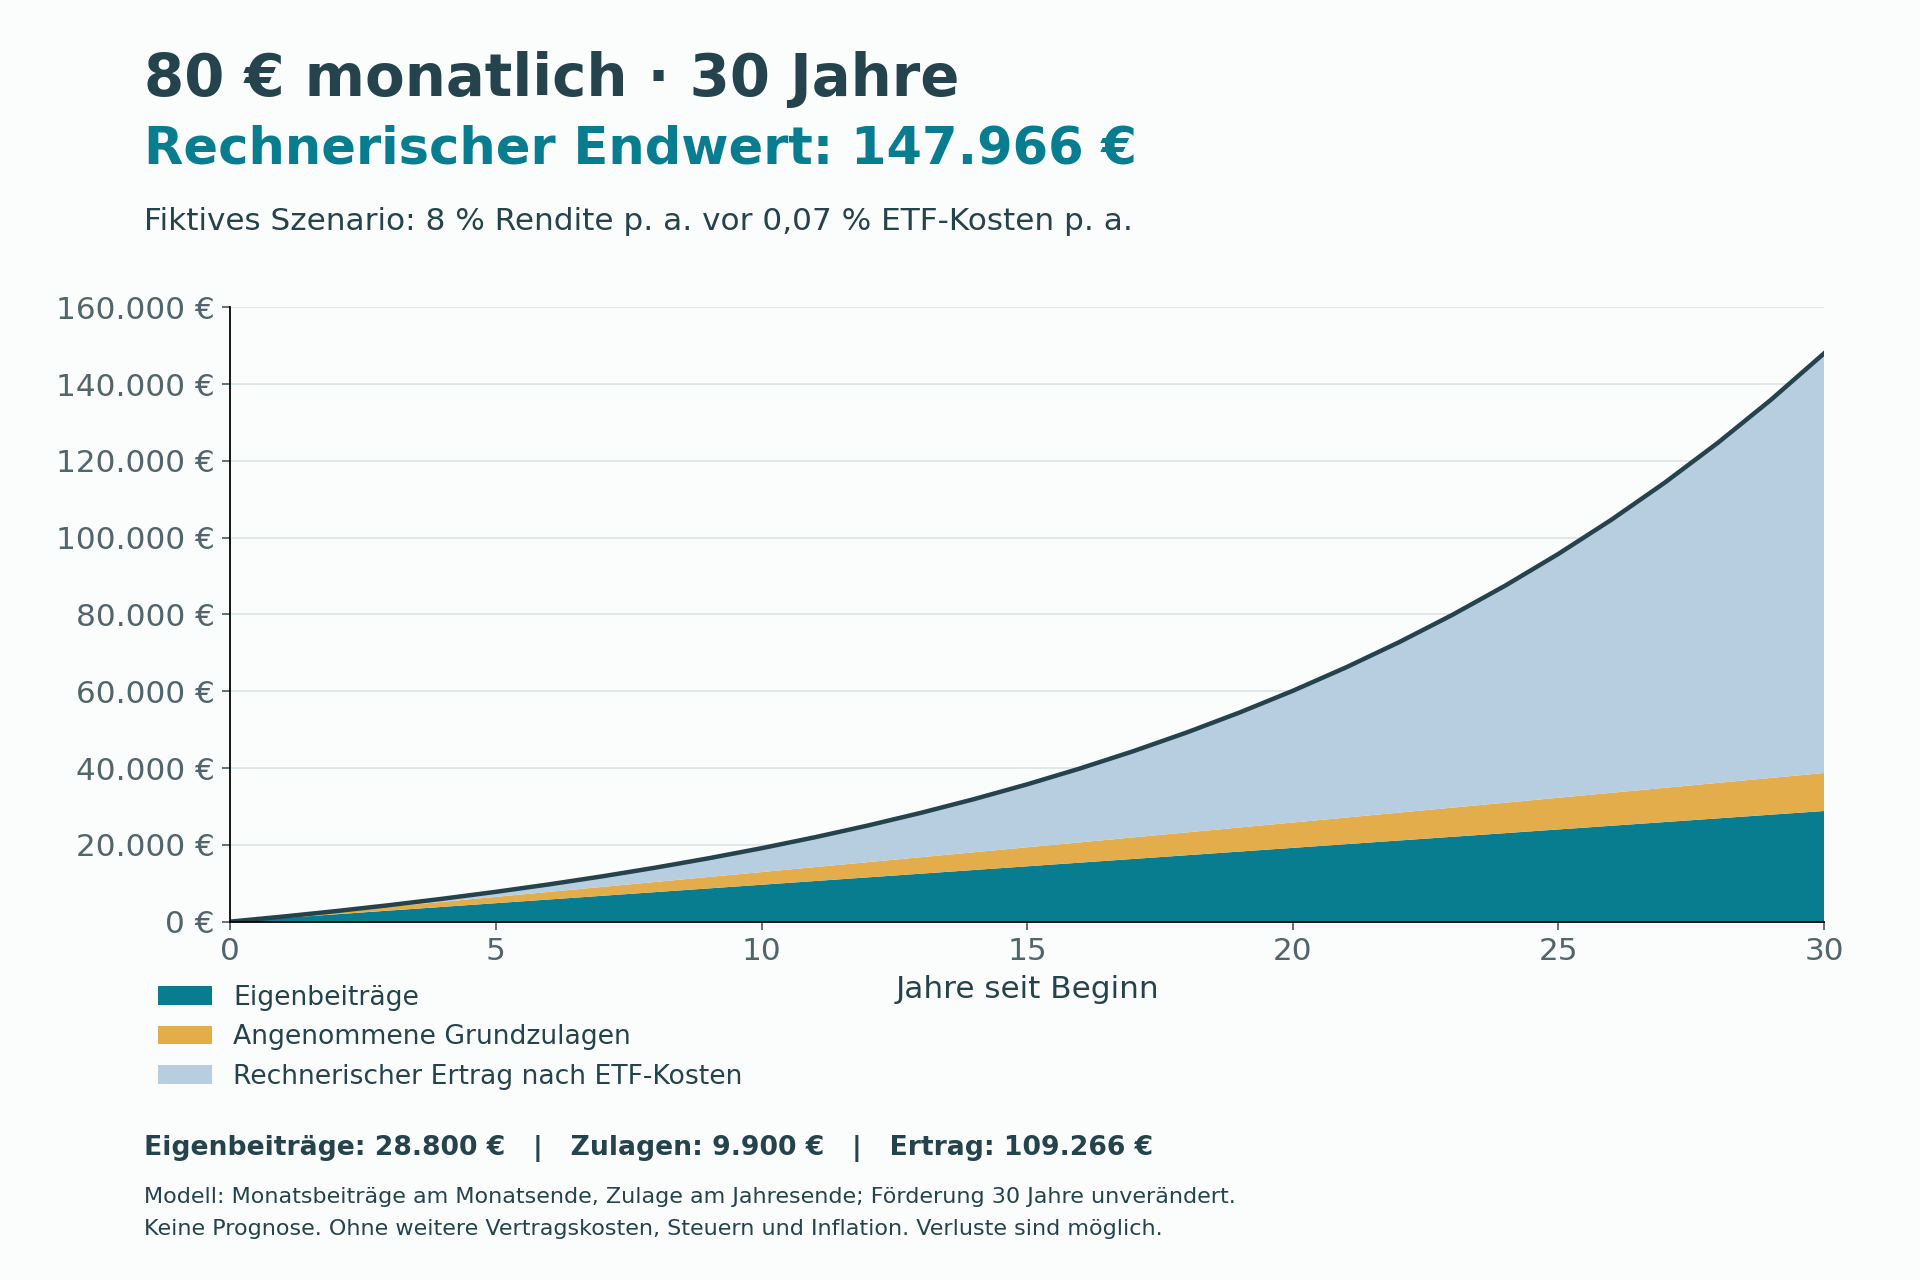
Für alle drei Beispiele unterstellen wir 30 Jahre lang unveränderte Förderregeln und einen vollen Zulagenanspruch. Das ist keine Zusage für die Zukunft. Zusätzliche Kinderzulagen oder Steuervorteile sind nicht enthalten. Weitere Kosten des Anbieters, Kaufkosten, spätere Steuern und Inflation fehlen ebenfalls. Der tatsächliche Wert kann deutlich niedriger sein. Auch Verluste sind möglich.
Die angesetzten 0,07 Prozent betreffen ausschließlich die laufenden ETF-Kosten. Ein geförderter Vertrag kann zusätzliche Kosten haben. Vergleiche deshalb immer die gesamten Kosten des konkreten Angebots. Die gezeigten Endwerte sind nominale Modellbeträge vor einer späteren Besteuerung und keine zugesagte Rente.
Diese Beispiele unterstellen ein volles Beitragsjahr und den vollständigen Anspruch auf die Grundzulage. Die Zulage ist keine garantierte Anlagerendite. Kosten und Kursverluste können das Ergebnis mindern. Die Beträge sind auch keine sofort verfügbare Auszahlung auf Dein Girokonto. Für den Sparplan aus unserem ersten Beispiel zählen 60 Euro monatlich als eigener Beitrag; die Förderung kommt nur bei erfüllten Voraussetzungen hinzu.
Vergleiche vor einem Abschluss die Gesamtkosten, die erlaubten Anlagen und die Bedingungen der späteren Auszahlung. Ein geförderter Vorsorgevertrag hat andere Bindungen als ein frei verfügbares Depot. Die spätere Besteuerung gehört ebenfalls in die Rechnung. Bei einem vorzeitigen Zugriff können Fördervorteile verloren gehen. Prüfe das konkrete Angebot und Deine Förderberechtigung daher sorgfältig.
Die britische Plattform InvestEngine und das US-geprägte Angebot von Streetbeat sind damit nicht automatisch deutsche Förderverträge. Auch eine von ChatGPT berechnete Sparrate begründet keinen Förderanspruch. Im Mittelpunkt stehen hier Deine nachgewiesenen Einsparungen und ein verständliches Rechenbeispiel. Wir wählen kein Anlageprodukt für Dich aus.
So behältst Du die Entscheidung in der Hand
Halte Deine Einsparungen zunächst schriftlich fest und kontrolliere sie nach den ersten Abrechnungen. Lege dann ein Ziel und einen passenden Zeitraum fest. Geld für bald fällige Ausgaben hat andere Anforderungen als ein langfristiger Betrag. Bei möglichen Geldanlagen zählen außerdem Verlustrisiko, Verfügbarkeit, Kosten und Steuern. Eine KI kann diese Fragen ordnen, aber keine Gewinne garantieren.
Prüfe vor einer Geldanlage den Anbieter und die einschlägigen Aufsichtsangaben. Verlasse Dich nicht auf eine Anzeige mit einem bekannten Gesicht oder auf einen überzeugenden Chat. Vergleiche Angaben unabhängig und lies die Vertragsunterlagen. Wenn Dir Risiken oder Bedingungen unklar bleiben, hole qualifizierten Rat ein. Eine einzelne Warnung vor einem Betrugsangebot sagt dabei nichts über andere Anbieter aus.
Unser Ansatz bei Marini ist konkret: erst laufende Kosten verstehen, dann passende Tarife und technische Möglichkeiten prüfen. Mit KI für Finanzen kannst Du die Ergebnisse anschließend übersichtlich aufbereiten. Ob Du den gewonnenen Spielraum für Rücklagen, notwendige Anschaffungen oder später für eine Geldanlage nutzt, entscheidest Du nach Deinen Bedürfnissen. Der nächste sinnvolle Schritt ist ein geprüfter Überblick.
Dein erster Schritt: Lass Deine Fixkosten bei Marini prüfen
Mach aus einem guten Vorsatz eine konkrete Rechnung. Komm in eine Filiale der Marini Entertainment GmbH und bring Deine aktuellen Rechnungen und Vertragsunterlagen mit. Gemeinsam schauen wir, was Du für Mobilfunk und Festnetz zahlst und welche Leistungen Du wirklich brauchst. Für Energiefragen klären wir, welche Unterlagen und Ansprechpartner zum Vergleich passen.
Im Mittelpunkt stehen Deine Gesamtkosten: monatliche Preise, Laufzeiten, mögliche Wechselkosten und das Ende von Rabatten. So lässt sich prüfen, ob und in welcher Höhe tatsächlich eine Ersparnis möglich ist. Das Ergebnis hängt von Deinen Verträgen und den verfügbaren Angeboten ab. Eine bestimmte Einsparung versprechen wir nicht.
Warte nicht bis zur nächsten Vertragsverlängerung: Wähle jetzt Deine Marini-Filiale und vereinbare einen Termin für Deinen persönlichen Kostencheck. Mit einem klaren Überblick kannst Du entscheiden, welchen Spielraum Du für Rücklagen oder Deine langfristigen Ziele nutzen möchtest.
Marini-Filiale finden und Kostencheck anfragen
Unsere Beratung betrifft Tarife und mögliche Kostenersparnisse. Sie umfasst keine Anlageberatung und keine Auswahl eines Sparplans für Dich.
Mehr Anregungen findest Du im Ratgeber KI im Alltag. Für Fragen zu Deinen Verträgen erreichst Du uns über den Kontakt zu Marini.